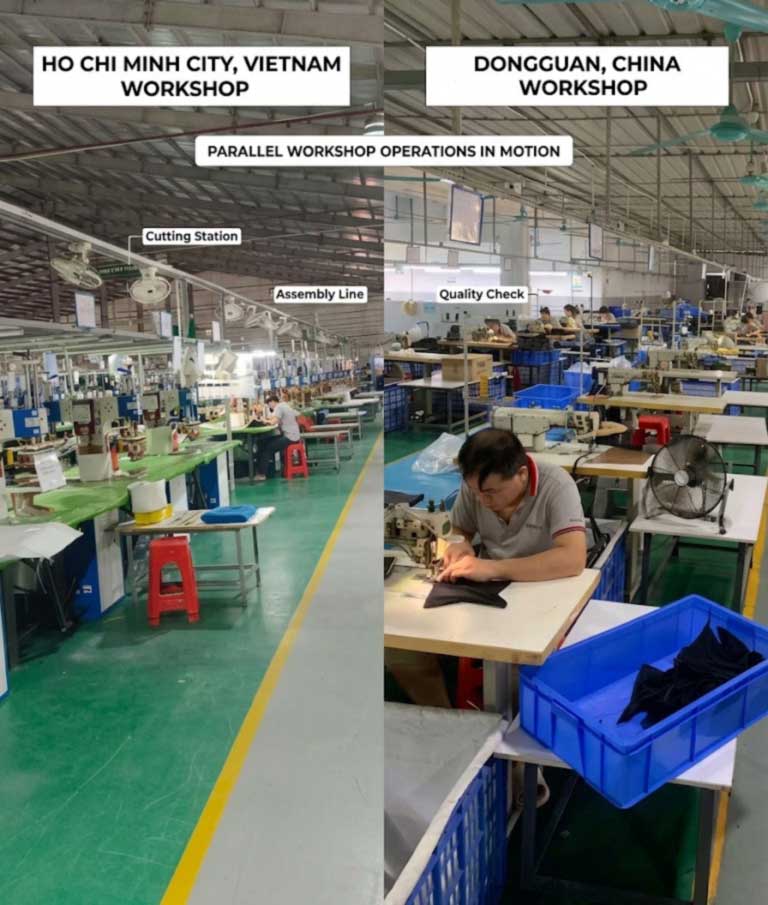
Sealock sản xuất túi chống nước tại Đông Quan, Trung Quốc và Thành phố Hồ Chí Minh, Việt Nam. Hầu hết mọi người mua ở Hoa Kỳ mà chúng tôi nói chuyện hiện đều mở cửa bằng nguồn gốc thay vì sản phẩm và hầu hết đang làm việc dựa trên thông tin đã lỗi thời - các quy tắc đã thay đổi hai lần chỉ trong năm 2026. Hướng dẫn này nêu rõ mọi thứ thực sự diễn ra như thế nào tính đến tháng 9 năm 2026, lý do tại sao khoảng cách giữa Trung Quốc và Việt Nam lại thu hẹp hơn trước và bài kiểm tra tuân thủ nhằm quyết định liệu một chiếc túi do Việt Nam sản xuất có được tính là của Việt Nam hay không.Chính sách thuế quan đang thay đổi nhanh chóng; coi đây là khuôn khổ và xác nhận mức giá hiện tại cho mã HTS của bạn với nhà môi giới hải quan trước khi cam kết.
Điều gì đã thay đổi và khi nào
Ba điều xảy ra liên tiếp nhanh chóng và mỗi điều đều đặt lại số học:
20 tháng 2 năm 2026- Tòa án Tối cao Hoa Kỳ đã bãi bỏ chế độ thuế quan "có đi có lại" của IEEPA. Tỷ lệ chung đã thúc đẩy làn sóng quyết định tìm nguồn cung ứng – Việt Nam là 46%, Bangladesh 37%, Campuchia 49% – đã không còn áp dụng và các khoản thuế đã nộp theo đó từ tháng 4 năm 2025 sẽ được hoàn lại.
24 tháng 2 – 24 tháng 7 năm 2026— áp dụng khoản phụ phí cố định 10% theo Mục 122 trong khi xây dựng cấu trúc dài hạn hơn.
24 tháng 7 năm 2026— Mục 122 đã hết hạn theo luật định là 150 ngày và được thay thế cùng ngày bằng mộtMục 301 thuế lao động cưỡng bức, sau các cuộc điều tra của USTR về cách các đối tác thương mại thực thi các lệnh cấm đối với hàng hóa được sản xuất bằng lao động cưỡng bức. Nó có hai tầng:10% đối với hầu hết các nền kinh tế và 12,5% đối với danh sách khoảng 46–60 nền kinh tế bao gồm cả Trung Quốc và Việt Nam.
Ý nghĩa thực tế là điều mà hầu hết các trang tìm nguồn cung ứng chưa bắt kịp:Việt Nam ở đẳng cấp cao hơn, cùng với Trung Quốc.Giả định chung rằng việc chuyển đến Việt Nam sẽ loại bỏ vấn đề thuế quan không còn đúng như năm 2025 nữa.
Hai nguồn gốc, một tiêu chuẩn - nhưng nguồn gốc hiện nay là vấn đề tuân thủ chứ không chỉ là vấn đề chi phí.
Hai nguồn gốc thực sự đứng ở đâu
Lớp
Trung Quốc
Việt Nam
Lãi suất cơ bản MFN
Áp dụng (hàng dệt may trung bình khoảng 9%; khác nhau tùy theo HTS)
Áp dụng — Việt Nam có quy chế PNTR, do đó được đối xử theo tiêu chuẩn của WTO
Biểu thuế lao động cưỡng bức theo Mục 301 (từ ngày 24 tháng 7 năm 2026)
Mức 12,5%
Mức 12,5%
Mục 301 dành riêng cho sản phẩm (danh sách năm 2018)
Áp dụng - 7,5% đến 25% tùy theo danh sách sản phẩm
Không áp dụng - đây chỉ là ở Trung Quốc
Hiệp định thương mại tự do
Không có
Không có — không có mức ưu đãi ngoài MFN
Hiệu ứng ròng
Nguồn gốc bị phạt nhiều nhất vì 301 dành riêng cho sản phẩm xếp chồng lên nhau
Tổng gánh nặng thấp hơn nhưng không còn là lợi thế rõ ràng của năm 2025
Đối với bối cảnh quy mô: Vải Việt Nam hiện chiếm khoảng 9% cơ sở cộng với 12,5%, khoảngTổng cộng 21,5% - so với khoảng 55% theo chế độ IEEPA 46% cũ. Sự sụp đổ từ tỷ lệ năm 2025 đó xuống mức cơ sở gần như đồng nhất là sự thay đổi lớn nhất về kinh tế tìm nguồn cung ứng mà ngành này từng chứng kiến trong một thập kỷ và nó đã thay đổi những quyết định nào là hợp lý.
Một diễn biến đáng theo dõi nếu bạn mua số lượng lớn: bên cạnh thuế lao động cưỡng bức, USTR đã đề xuất mộtcơ chế dệt maytheo đó một lượng hàng nhập khẩu được chỉ định có thể đủ điều kiện để được hưởng mức giảm theo Mục 301, gắn liền với việc nước nhập khẩu mua các nguyên liệu đầu vào dệt may có nguồn gốc từ Hoa Kỳ như bông và sợi nhân tạo, được quản lý thông qua chương trình hạn ngạch thuế suất kéo dài 3 năm. Nó chưa được giải quyết, nhưng nó có thể quan trọng đối với các chương trình lớn hơn.
Thử nghiệm thực sự quyết định nguồn gốc
Đây là phần được đề cao trên các trang web của nhà cung cấp và là nơi người mua gặp rủi ro thực sự. Túi không phải tiếng Việt vì được đóng gói ở Việt Nam. Hải quan Hoa Kỳ áp dụngchuyển đổi đáng kểKiểm tra: một mặt hàng thương mại mới và khác biệt phải xuất hiện ở Việt Nam, với tên gọi, đặc tính hoặc cách sử dụng khác với nguyên liệu đầu vào nhập khẩu.
làm gìkhôngđủ điều kiện:
Dán nhãn lại.
Xử lý nhỏ.
Thêm linh kiện Việt Nam vào hàng hóa thực chất là Trung Quốc.
Và đây là phần mà bất kỳ nhà cung cấp trung thực nào cũng nên nói với bạn thay vì giấu giếm:Hướng dẫn hải quan Mỹ liệt kê rõ ràng “các nhà máy có trụ sở tại Trung Quốc với các nhà máy lắp ráp tại Việt Nam” là cờ đỏ, cùng với hoạt động sản xuất mới chuyển sang Việt Nam gần đây. Việt Nam cũng phải chịu sự giám sát chống lẩn tránh đối với hàng hóa sử dụng linh kiện của Trung Quốc và USTR đã mở thêm các cuộc điều tra theo Mục 301 vào tháng 3 năm 2026 đối với cả hai nền kinh tế.
Chúng tôi là một công ty Trung Quốc có nhà máy ở Việt Nam. Mô tả đó khớp với cờ đỏ trên giấy, đó chính xác là lý do tại sao tài liệu phải có thật chứ không phải được khẳng định. Sự bảo vệ của người mua không phải là sự đảm bảo của nhà cung cấp - đó là sự bảo vệGiấy chứng nhận xuất xứ cộng với tài liệu về chuỗi cung ứng phù hợp với phân tích chuyển đổi đáng kể, và đó là điều nên được yêu cầu từ bất kỳ nhà cung cấp nào tuyên bố có nguồn gốc Việt Nam, bao gồm cả chúng tôi.
Những điều cần hỏi bất kỳ nhà cung cấp nào có nguồn gốc Việt Nam
Những hoạt động xảy ra ở đâu?Cụ thể: vải cắt ở đâu, hàn ở đâu, khâu ở đâu, lắp ráp và hoàn thiện ở đâu. Sự chuyển đổi đáng kể diễn ra ở khâu sản xuất chứ không phải khâu đóng gói.
Bạn có thể cung cấp Giấy chứng nhận xuất xứ và tài liệu hỗ trợ về chuỗi cung ứng không?Nếu một nhà cung cấp do dự ở đây, đó là câu trả lời của bạn.
Sản xuất của Việt Nam đã hoạt động được bao lâu?Hoạt động sản xuất mới chuyển đổi gần đây thu hút nhiều sự giám sát hơn so với một nhà máy đã được thành lập.
Nguồn gốc đầu vào là gì?Vải tráng, khóa kéo, khóa và vải đều có nguồn gốc và quá trình phân tích sẽ xem xét chúng.
Thông số kỹ thuật tương tự có thể được sản xuất ở một trong hai quốc gia không?Nếu có, bạn vẫn giữ được tính linh hoạt khi các động thái chính sách - điều này, vì nó đã thay đổi hai lần trong năm nay, nên bản thân nó có giá trị.
Vị trí tuân thủ lao động cưỡng bức là gì?Cấp Mục 301 hiện tại rõ ràng là một biện pháp lao động cưỡng bức, vì vậy tình trạng kiểm toán xã hội hiện là một câu hỏi liên quan đến thuế quan, không chỉ là vấn đề đạo đức.
Cách thiết lập Sealock
Đông Quản, Trung Quốc— 12.000 m2, hơn 400 nhân viên, chín dây chuyền hàn tần số cao, khoảng 100.000 chiếc mỗi tháng.
Hai nhà máy ở Thành phố Hồ Chí Minh, Việt Nam— cơ sở sản xuất đã được thiết lập thay vì sắp xếp dán nhãn lại gần đây, áp dụng tiêu chuẩn hàn và may giống như Đông Quan.
Thông số kỹ thuật tương tự có thể được trích dẫn từ một trong hai nguồn gốc, đó là điểm thực tế: một thương hiệu có thể giữ một mẫu vàng đã được phê duyệt và chọn cơ sở sản xuất cho mỗi đơn hàng khi chính sách thay đổi.
Kiểm toán xã hội và chất lượng được thực hiện— SMETA P4, BSCI, ISO 9001, HIGG, GRS và SCAN, với thử nghiệm Bureau Veritas, SGS, REACH, EN71 và RoHS ở cấp độ sản phẩm. Vì mức thuế hiện tại là một biện pháp cưỡng bức lao động, nên quan điểm tuân thủ xã hội có thể kiểm tra được sẽ phù hợp hơn về mặt thương mại so với một năm trước.
Tài liệu theo yêu cầu— Giấy chứng nhận xuất xứ và hồ sơ sản xuất hỗ trợ cho bất kỳ đơn hàng có xuất xứ Việt Nam nào.
Điều chúng tôi sẽ không nói với bạn là xuất xứ Việt Nam sẽ khiến vấn đề thuế quan biến mất. Trong cấu trúc hiện tại thì không - cả hai nguồn gốc đều nằm ở mức 12,5% và sự khác biệt thực sự giữa Trung Quốc và Việt Nam hiện đến từ danh sách Mục 301 dành riêng cho sản phẩm chỉ áp dụng cho hàng hóa Trung Quốc. Sự khác biệt đó có quan trọng hay không phụ thuộc hoàn toàn vào mã HTS của bạn, đó là cuộc trò chuyện giữa nhà môi giới với sản phẩm của bạn trước mặt họ.
Vị trí tìm nguồn cung ứng thực tế
Nếu bạn là…
Đáng xem xét
Một nhà nhập khẩu Hoa Kỳ có sản phẩm nằm trong danh sách Mục 301
Nguồn gốc Việt Nam có thể loại bỏ lớp xếp chồng đó - miễn là sự chuyển đổi đáng kể được đáp ứng một cách thực sự và được ghi lại
Một nhà nhập khẩu Hoa Kỳ có mã HTS không có trong danh sách đó
Khoảng cách có thể nhỏ hơn dự kiến; chạy chi phí hạ cánh trước khi cơ cấu lại nguồn cung
Bán bên ngoài nước Mỹ
Không điều nào trong số này áp dụng cho thị trường của bạn; chọn nguồn gốc về chi phí, thời gian và năng lực
Không chắc chắn chính sách sẽ đi đến đâu tiếp theo
Khả năng nguồn gốc kép trên một thông số kỹ thuật được phê duyệt là hàng rào - nó chuyển đổi quyết định cấu trúc thành quyết định theo đơn đặt hàng
Nhập khẩu theo số lượng
Xem cơ chế hạn ngạch thuế suất dệt may được đề xuất gắn liền với nguyên liệu đầu vào có nguồn gốc từ Hoa Kỳ
Sản phẩm có sẵn từ một trong hai nguồn gốc
Hình ảnh
Model & thông số kỹ thuật
MOQ
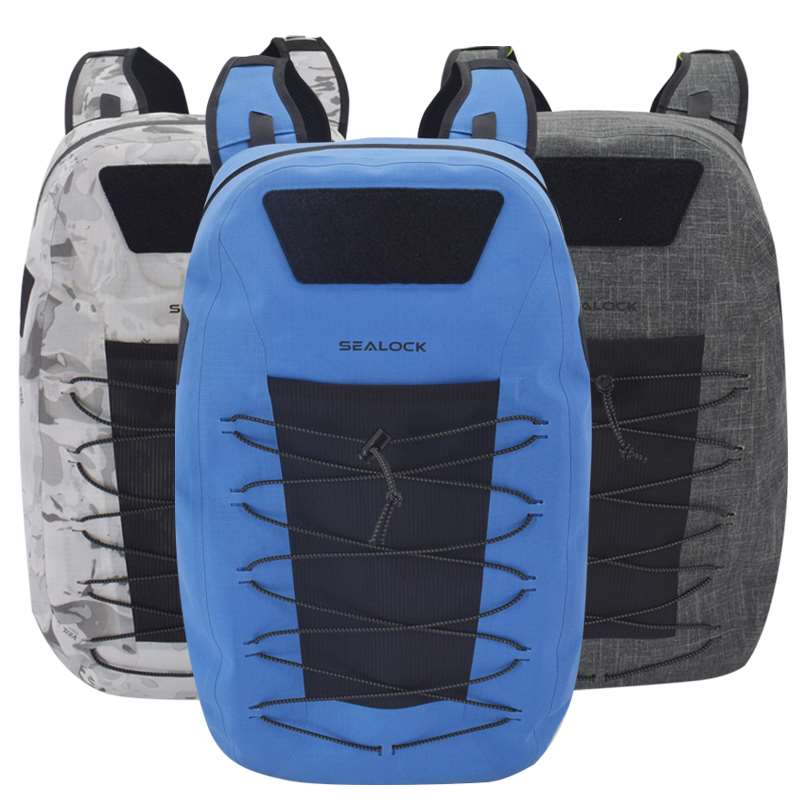
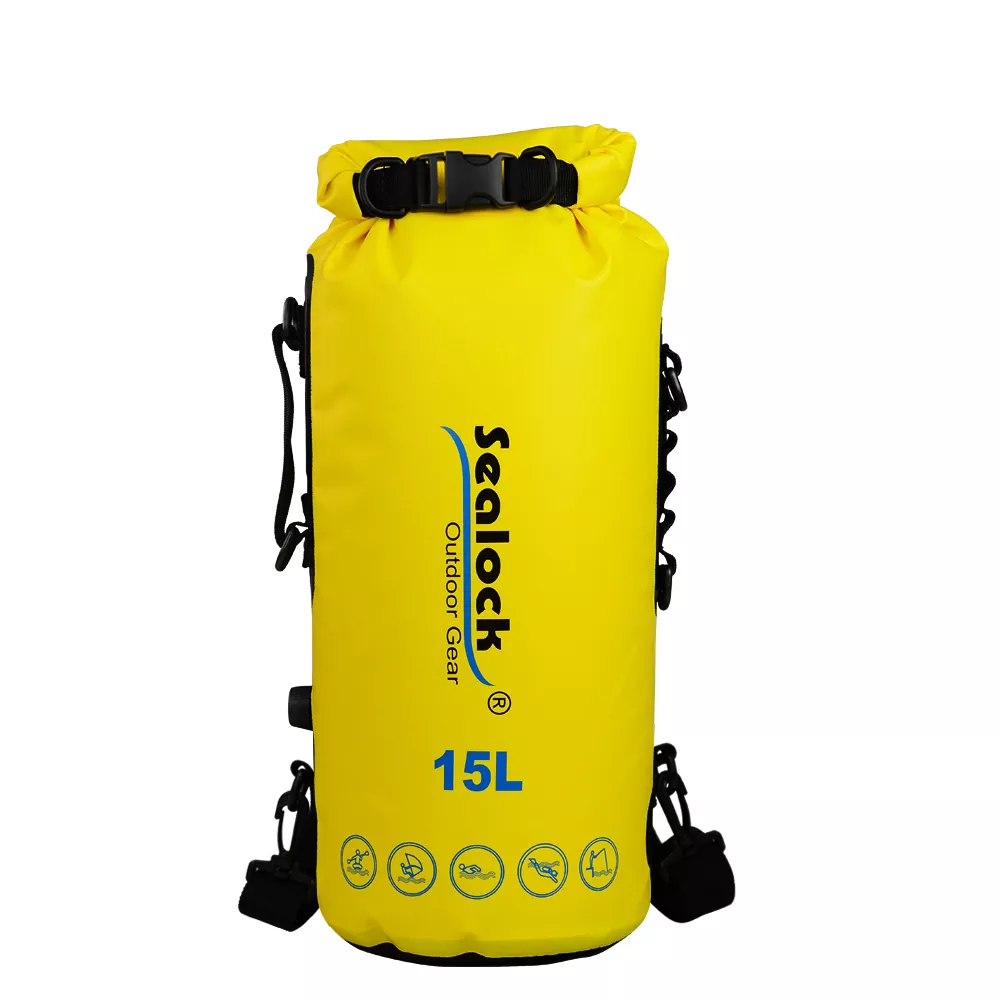
Túi khô dạng ống bạt SL-D002— 5/10/20/30L; bạt PVC 500D; tám màu; dây đeo vai có thể điều chỉnh + vòng chữ D; phao nổi; mẫu 7 ngày.
500
Gói thám hiểm chống nước SL-J033— 45/55/65L; TPU trên nylon 420D; Dải đệm cao su IPX8; đế mài mòn gia cố; dây nịt có đệm và đai hông.
300–500
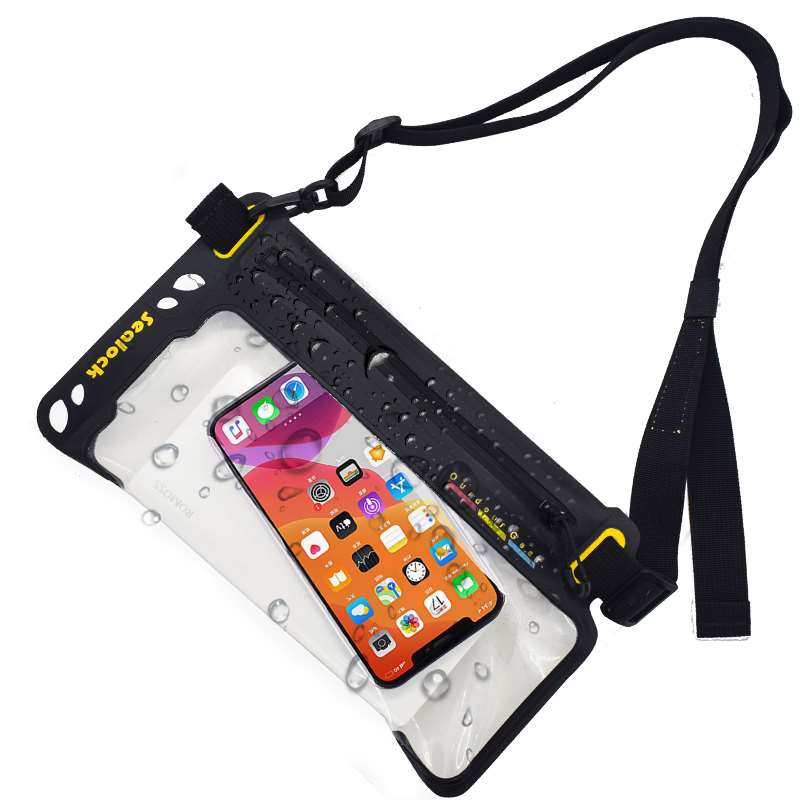
Túi đeo thắt lưng chống nước SL-F115- khoảng. 3L; PVC 500D; IPX7; khóa kéo chính kín khí cộng với túi trước chống thấm nước; mặt sau có đệm thoáng khí.
300
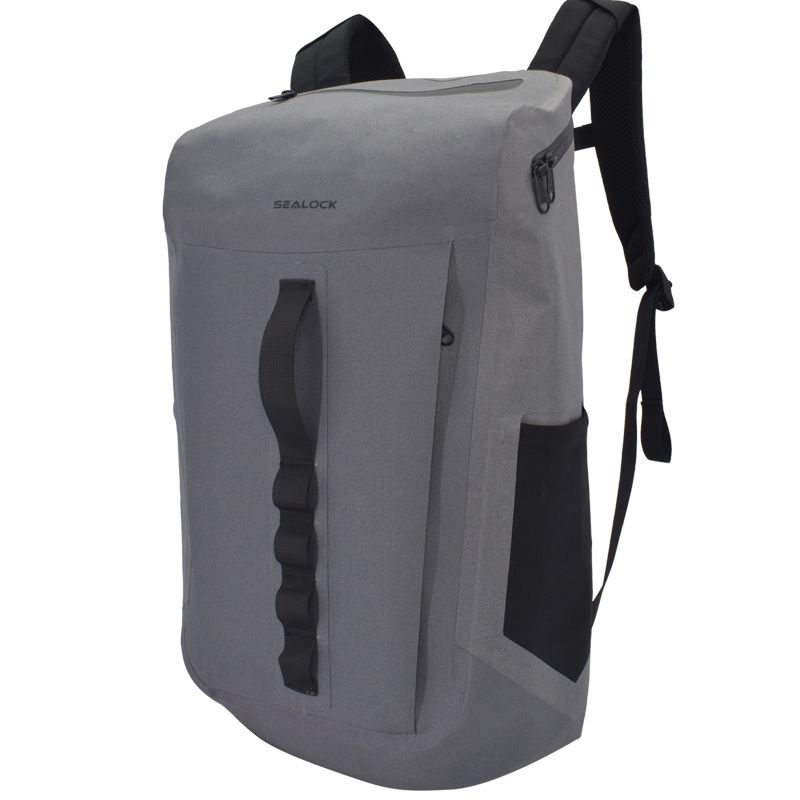
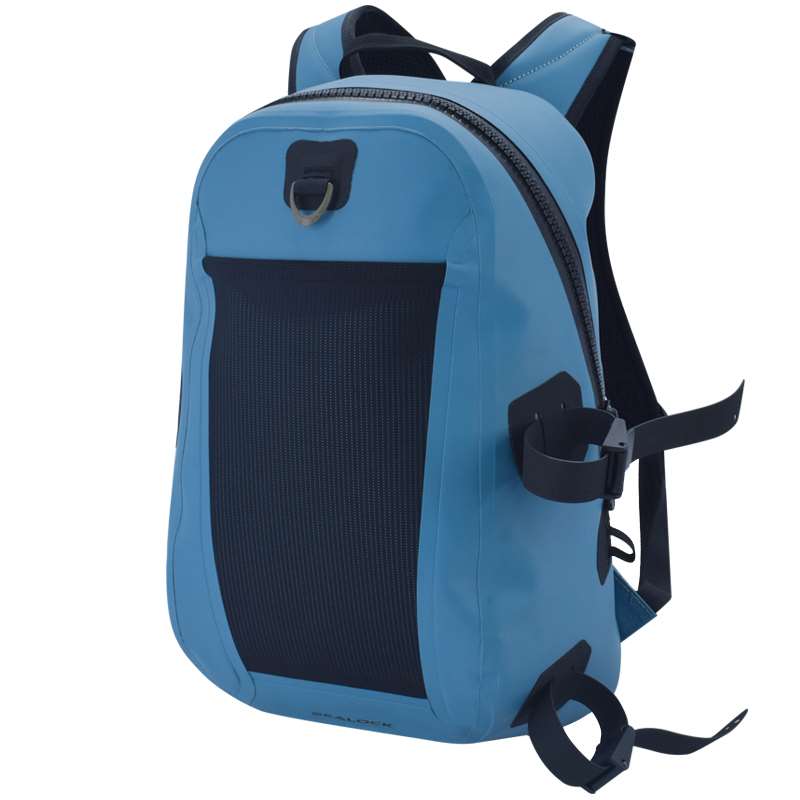
Balo khô SL-E102— 15L / 20L / 30L với kích thước được công bố cho mỗi kích cỡ; Lưới PVC 500D; màu sắc và kích cỡ tùy chỉnh.
300
Bất kỳ mẫu nào trong phạm vi của chúng tôi đều có thể được báo giá từ Đông Quan hoặc Thành phố Hồ Chí Minh theo cùng thông số kỹ thuật và mẫu vàng đã được phê duyệt. MOQ là 200–500 chiếc tùy thuộc vào mẫu mã, mẫu chạy 3–15 ngày và sản xuất 20–45 ngày sau khi được phê duyệt.
Tiêu chuẩn giống nhau ở cả hai nhà máy
Nguồn gốc kép chỉ hữu ích nếu sản phẩm giống hệt nhau, vì vậy cả hai cơ sở đều chạy cùng một hệ thống ba cấp —IQCvề vải, phần cứng, vải và chỉ đến theo tiêu chuẩn đã ký;IPQCbao gồm khả năng chịu cắt, tính toàn vẹn của mối hàn với các thử nghiệm bóc vỏ ở mỗi lần bắt đầu chạy và khâu điểm tải; VàOQCvới việc lấy mẫu AQL ISO 2859, thử nghiệm hàng loạt ngâm trong nước thực tế và so sánh mẫu vàng, với sự kiểm tra của SGS hoặc QIMA có sẵn ở cả hai quốc gia. Cả hai cũng thực hiện quy trình kiểm tra hoàn chỉnh của khách hàng đối với hàng hóa thành phẩm:mở hộp, hút chân không, nghỉ tĩnh 24 giờ và xác định rò rỉ không khí.
Câu hỏi thường gặp: Tìm nguồn cung ứng từ Trung Quốc và Việt Nam
Hỏi: Về Việt Nam có tránh được thuế không? Đáp: Không phải như năm 2025. Kể từ ngày 24 tháng 7 năm 2026, cả Trung Quốc và Việt Nam đều nằm trong mức 12,5% của thuế quan lao động cưỡng bức Mục 301. Sự khác biệt còn lại là danh sách Mục 301 dành riêng cho sản phẩm từ năm 2018, chỉ áp dụng cho hàng hóa Trung Quốc và dao động từ 7,5% đến 25% - vì vậy việc Việt Nam có trợ giúp hay không phụ thuộc vào mã HTS của bạn.
Hỏi: Điều gì đã xảy ra với tỷ lệ 46% của Việt Nam? Trả lời: Tòa án Tối cao đã hủy bỏ cơ chế đối ứng IEEPA vào ngày 20 tháng 2 năm 2026. Các khoản thuế được nộp theo cơ chế này từ tháng 4 năm 2025 sẽ được hoàn lại và thuế dệt may của Việt Nam hiện tiến gần hơn đến mức cơ bản 9% cộng với 12,5%.
Hỏi: Chúng tôi là một công ty Trung Quốc có nhà máy ở Việt Nam — đó không phải là một lá cờ đỏ sao? Đáp: Trên giấy tờ, nó khớp với cờ đỏ được liệt kê và chúng tôi muốn nói như vậy hơn là để bạn phát hiện ra nó sau này. Điều giải quyết nó là bằng chứng: hoạt động nào diễn ra ở đâu, nhà máy đã hoạt động được bao lâu, nguồn gốc đầu vào và Giấy chứng nhận xuất xứ cùng với tài liệu hỗ trợ. Hãy yêu cầu chúng tôi và hỏi bất kỳ nhà cung cấp nào khác điều tương tự.
Hỏi: Sự biến đổi thực chất là gì? A: Kiểm tra hải quan về xuất xứ. Một vật phẩm thương mại mới và khác biệt phải xuất hiện ở quốc gia được yêu cầu, với tên gọi, tính chất hoặc cách sử dụng khác. Việc dán nhãn lại, xử lý nhỏ hoặc thêm các thành phần địa phương vào hàng hóa cơ bản của Trung Quốc không đủ điều kiện.
Hỏi: Chúng tôi có thể giữ một thông số kỹ thuật và chuyển đổi nguồn gốc cho mỗi đơn hàng không? Đáp: Có, và do các quy tắc đã thay đổi hai lần vào năm 2026, tính linh hoạt đó chính là biện pháp phòng ngừa thực tế. Một mẫu vàng đã được phê duyệt, được lấy từ một trong hai nhà máy.
Hỏi: Thông tin này cập nhật đến mức nào? Đáp: Nó phản ánh tình hình tính đến tháng 9 năm 2026, sau đợt tái cơ cấu vào tháng 7. Tỷ giá và chương trình đang thay đổi; xác nhận mã HTS cụ thể của bạn với nhà môi giới hải quan trước khi đưa ra quyết định tìm nguồn cung ứng dựa trên sức mạnh của bất kỳ bản tóm tắt nào của nhà cung cấp, bao gồm cả bản tóm tắt này.
Nói chuyện với Nhà máy
Để thảo luận về việc sản xuất, tài liệu hoặc báo giá có nguồn gốc kép từ một trong hai cơ sở, hãy liên hệ với Sealock theo sốinfo@sealock.com.hkhoặc +86-769-82009361. Hơn hai mươi năm hàn tần số cao và may công nghiệp, chín dây chuyền hàn ở Đông Quản, hai nhà máy ở Thành phố Hồ Chí Minh, tuân thủ chất lượng và xã hội có thể kiểm tra được cũng như quy trình kiểm tra khách hàng đầy đủ trên mỗi lô hàng.
Chúng tôi sử dụng cookie để cung cấp cho bạn trải nghiệm duyệt web tốt hơn, phân tích lưu lượng truy cập trang web và cá nhân hóa nội dung. Bằng cách sử dụng trang web này, bạn đồng ý với việc chúng tôi sử dụng cookie.
Chính sách bảo mật
 English
 Español
 Português
 русский
 Français
 日本語
 Deutsch
 tiếng Việt
 Italiano
 Nederlands
 ภาษาไทย
 Polski
 Svenska
 magyar
 Malay
 বাংলা ভাষার
 Dansk
 Suomi
 हिन्दी
 Pilipino
 한국어
 Türkçe
 Gaeilge
 العربية
 Indonesia
 Norsk
 تمل
 český
 ελληνικά
 український
 Javanese
 فارسی
 தமிழ்
 తెలుగు
 नेपाली
 Burmese
 български
 ລາວ
 Latine
 Қазақша
 Euskal
 Azərbaycan
 Slovenský jazyk
 Македонски
 Lietuvos
 Eesti Keel
 Română
 Slovenski
 मराठी
 Srpski језик